
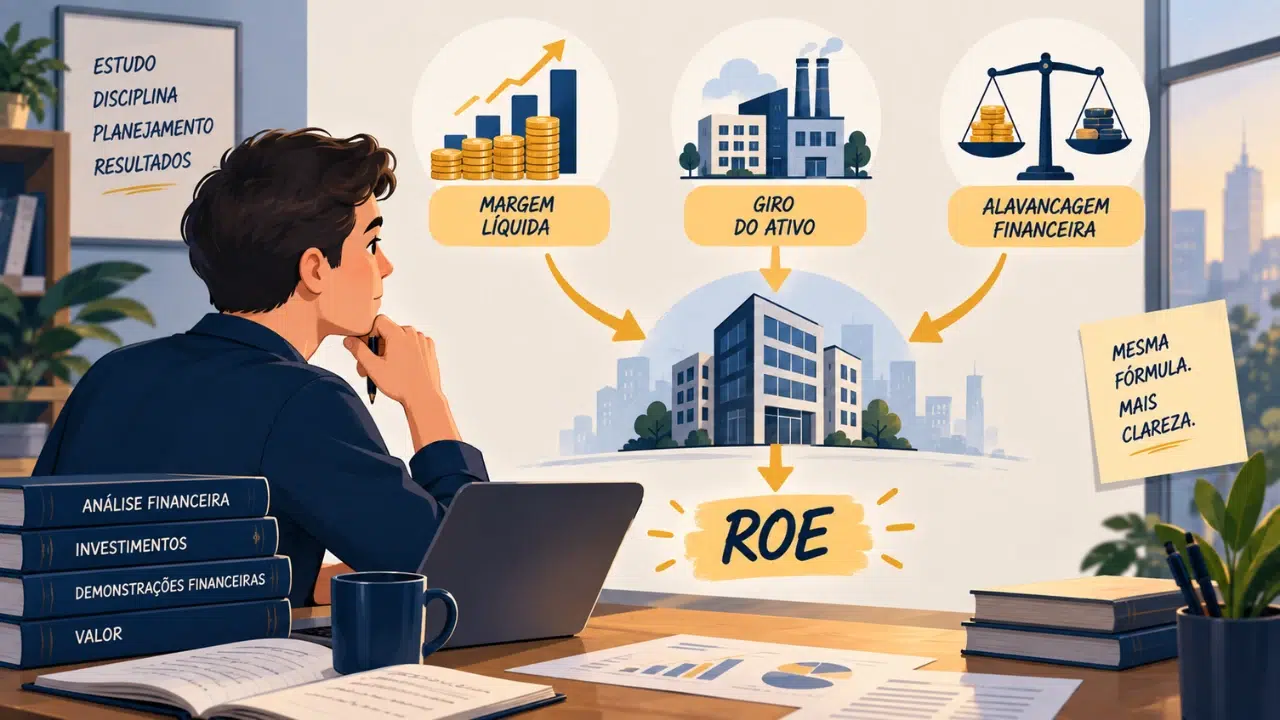
ROE e Modelo DuPont: como analisar a rentabilidade de uma empresa

ROE e Modelo DuPont: como analisar a rentabilidade de uma empresa
Quando analisamos uma empresa, uma das perguntas mais importantes é: quanto ela consegue gerar de lucro a partir dos recursos dos próprios acionistas?
Um dos indicadores utilizados para responder a essa pergunta é o ROE (Return on Equity), ou Retorno sobre o Patrimônio Líquido.
Sua fórmula é relativamente simples. Dividimos o lucro líquido pelo patrimônio líquido da empresa e encontramos uma medida de rentabilidade.
O problema começa quando o investidor olha apenas para o resultado.
Imagine duas empresas. A primeira apresenta ROE de 20% e a segunda, 15%. Podemos concluir imediatamente que a primeira é operacionalmente mais eficiente ou possui um negócio melhor?
Não necessariamente.
Um ROE elevado pode ser resultado de uma boa margem de lucro. Pode decorrer da capacidade de gerar muitas vendas utilizando relativamente poucos ativos. Mas também pode ser influenciado por uma elevada alavancagem financeira.
É justamente para compreender de onde vem o ROE que o Modelo DuPont se torna tão interessante.
Em vez de enxergar apenas um percentual final, o modelo decompõe o retorno sobre o patrimônio líquido em três componentes: margem líquida, giro do ativo e multiplicador do patrimônio.
Para quem está estudando análise financeira para a CFG, entender essa relação é muito mais importante do que simplesmente decorar duas fórmulas.
O que é ROE?
ROE é a sigla para Return on Equity, expressão normalmente traduzida como Retorno sobre o Patrimônio Líquido.
O indicador relaciona o lucro líquido produzido pela companhia ao patrimônio líquido utilizado para gerar esse resultado.
Sua fórmula básica é:
ROE = Lucro Líquido / Patrimônio Líquido Médio × 100
Imagine uma empresa que tenha apresentado:
Lucro líquido = R$ 20 milhões
Patrimônio líquido médio = R$ 100 milhões
Teríamos:
ROE = 20 / 100 = 20%
Isso significa que, durante o período analisado, a empresa produziu um lucro equivalente a 20% de seu patrimônio líquido médio.
Em termos bastante didáticos, podemos pensar no ROE como uma medida de quanto lucro a companhia conseguiu gerar em relação aos recursos pertencentes aos seus acionistas.
Por que utilizar o patrimônio líquido médio no ROE?
Esse é um detalhe técnico importante.
O lucro líquido é obtido na Demonstração do Resultado do Exercício (DRE) e representa um fluxo produzido durante determinado período.
O patrimônio líquido, por sua vez, aparece no Balanço Patrimonial e representa uma posição patrimonial em determinada data.
Temos, portanto, grandezas com características diferentes.
Para reduzir esse descasamento, é comum utilizar o patrimônio líquido médio do período.
Em uma versão simplificada:
PL médio = (PL inicial + PL final) / 2
Se uma empresa começou o ano com patrimônio líquido de R$ 90 milhões e terminou com R$ 110 milhões:
PL médio = (90 + 110) / 2 = R$ 100 milhões
Se o lucro líquido foi de R$ 20 milhões:
ROE = 20 / 100 = 20%
Essa abordagem relaciona o resultado produzido ao longo do exercício com uma aproximação dos recursos próprios que estiveram disponíveis durante esse mesmo período.
Quanto maior o ROE, melhor?
Aqui está uma das interpretações que mais exigem cuidado.
Em princípio, um ROE elevado indica que a empresa está conseguindo gerar bastante lucro em relação ao seu patrimônio líquido.
Mas isso não significa que devemos analisar o indicador isoladamente nem que um ROE maior seja automaticamente melhor em qualquer situação.
Para entender o motivo, pense em duas empresas:
| Empresa A | Empresa B | |
|---|---|---|
| Lucro líquido | R$ 20 milhões | R$ 20 milhões |
| Patrimônio líquido médio | R$ 100 milhões | R$ 50 milhões |
| ROE | 20% | 40% |
Olhando apenas para o ROE, a Empresa B parece muito superior.
Ela produziu os mesmos R$ 20 milhões de lucro utilizando apenas R$ 50 milhões de patrimônio líquido.
Mas falta uma informação importante:
como a Empresa B financiou seus ativos?
Se ela utiliza proporcionalmente muito mais capital de terceiros, seu patrimônio líquido pode ser menor em relação ao total de ativos. Isso pode contribuir para um ROE maior.
Portanto, o aumento do ROE pode estar associado tanto a aspectos positivos do negócio quanto a uma maior utilização de alavancagem.
É exatamente esse tipo de análise que o Modelo DuPont ajuda a realizar.
O que é o Modelo DuPont?
O Modelo DuPont é uma metodologia de análise financeira que decompõe indicadores de rentabilidade para identificar quais fatores estão determinando o desempenho de uma empresa.
Na decomposição clássica do ROE em três fatores, temos:
ROE = Margem Líquida × Giro do Ativo × Multiplicador do Patrimônio
Ou:
ROE = ML × GA × MP
Cada componente responde a uma pergunta diferente.
Margem líquida: quanto das vendas se transforma efetivamente em lucro?
Giro do ativo: quanto de receita a empresa consegue produzir utilizando seus ativos?
Multiplicador do patrimônio: qual é a relação entre os ativos da empresa e os recursos próprios dos acionistas?
Essa decomposição transforma o ROE em uma ferramenta de diagnóstico muito mais interessante.
Está pensando em começar seus estudos?
Fale com nossa equipe pelo WhatsApp, tire suas dúvidas e encontre o curso ideal para você.
Falar no WhatsAppComo funciona a fórmula do Modelo DuPont?
Podemos abrir cada componente da seguinte forma:
Margem Líquida = Lucro Líquido / Receita
Giro do Ativo = Receita / Ativo Médio
Multiplicador do Patrimônio = Ativo Médio / Patrimônio Líquido Médio
Portanto:
ROE = (Lucro Líquido / Receita) × (Receita / Ativo Médio) × (Ativo Médio / Patrimônio Líquido Médio)
Agora observe o que acontece matematicamente.
A receita aparece no denominador da primeira relação e no numerador da segunda.
O ativo aparece no denominador da segunda e no numerador da terceira.
Ao simplificarmos:
ROE = Lucro Líquido / Patrimônio Líquido Médio
Voltamos exatamente à fórmula original do ROE.
Essa demonstração é importante porque mostra que o Modelo DuPont não está criando um novo ROE.
Ele está decompondo o mesmo indicador para descobrir quais fatores explicam seu resultado.
1. Margem líquida: quanto das vendas vira lucro?
O primeiro componente do Modelo DuPont é a margem líquida.
Sua fórmula é:
Margem Líquida = Lucro Líquido / Receita Líquida × 100
Imagine uma companhia com:
Receita líquida = R$ 200 milhões
Lucro líquido = R$ 20 milhões
Temos:
Margem Líquida = 20 / 200 = 10%
Isso significa que, para cada R$ 100 de receita líquida, aproximadamente R$ 10 chegaram ao lucro líquido, considerando os valores utilizados no exemplo.
Uma margem maior pode decorrer de diversos fatores: preços, custos, despesas, eficiência operacional, estrutura tributária, resultado financeiro e características do próprio setor.
Por isso, não devemos olhar a margem de uma empresa sem contexto.
Uma companhia de varejo pode trabalhar com margens relativamente pequenas e elevado volume de vendas. Outro modelo de negócio pode apresentar margens muito maiores, mas menor giro.
E é justamente aí que chegamos ao segundo componente.
2. Giro do ativo: quão eficientemente os ativos geram receita?
O giro do ativo relaciona a receita produzida pela companhia aos ativos utilizados em suas operações.
Sua fórmula é:
Giro do Ativo = Receita Líquida / Ativo Médio
Imagine:
Receita líquida = R$ 200 milhões
Ativo médio = R$ 100 milhões
Teríamos:
Giro do Ativo = 200 / 100 = 2 vezes
Em outras palavras, a empresa produziu receita equivalente a duas vezes seu ativo médio durante o período analisado.
O giro ajuda a avaliar a eficiência com que a companhia utiliza seus ativos para gerar vendas.
Uma empresa pode apresentar margem relativamente pequena e, mesmo assim, obter uma boa rentabilidade graças a um giro elevado.
Outra pode operar com giro menor, mas compensar essa característica com margens maiores.
Por isso, comparar giro do ativo entre empresas de setores completamente diferentes pode levar a interpretações pouco úteis.
Uma indústria intensiva em capital, por exemplo, possui uma estrutura de ativos muito diferente da de determinados negócios de serviços.
As comparações fazem mais sentido quando consideramos empresas semelhantes e o histórico da própria companhia.
3. Multiplicador do patrimônio: o efeito da alavancagem
O terceiro componente é o multiplicador do patrimônio, também utilizado no Modelo DuPont para representar o efeito da estrutura de financiamento sobre o ROE.
Sua fórmula é:
Multiplicador do Patrimônio = Ativo Médio / Patrimônio Líquido Médio
Imagine:
Ativo médio = R$ 100 milhões
Patrimônio líquido médio = R$ 50 milhões
Teremos:
Multiplicador do Patrimônio = 100 / 50 = 2 vezes
Isso significa que, para cada R$ 1 de patrimônio líquido, a empresa possui R$ 2 em ativos.
Como sabemos pela identidade patrimonial:
Ativo = Passivo + Patrimônio Líquido
quanto maior for o ativo em relação ao patrimônio líquido, maior tende a ser a participação de recursos de terceiros na estrutura de financiamento, embora uma análise completa de endividamento exija observar outros indicadores e as próprias demonstrações financeiras.
Esse componente é extremamente importante porque a alavancagem pode ampliar o ROE.
E é por isso que olhar apenas para o percentual final pode esconder informações relevantes.
Exemplo completo do Modelo DuPont
Vamos analisar uma companhia hipotética com os seguintes dados:
| Informação | Valor |
|---|---|
| Receita líquida | R$ 200 milhões |
| Lucro líquido | R$ 20 milhões |
| Ativo médio | R$ 100 milhões |
| Patrimônio líquido médio | R$ 50 milhões |
Primeiro calculamos a margem líquida:
20 / 200 = 10%
Depois, o giro do ativo:
200 / 100 = 2
E finalmente o multiplicador do patrimônio:
100 / 50 = 2
Aplicando o Modelo DuPont:
ROE = 10% × 2 × 2
ROE = 40%
Podemos confirmar pela fórmula tradicional:
ROE = 20 / 50 = 40%
O resultado é exatamente o mesmo.
Mas perceba a diferença de informação.
Se eu simplesmente disser que a empresa possui ROE de 40%, você conhece o resultado.
Quando apresento:
10% de margem × 2 de giro × 2 de multiplicador = 40% de ROE
você começa a entender como aquele resultado foi construído.
Esse é o verdadeiro valor da análise DuPont.
Duas empresas podem ter o mesmo ROE por motivos diferentes
Agora chegamos a uma das melhores formas de entender esse modelo.
Imagine duas empresas hipotéticas:
| Indicador | Empresa A | Empresa B |
|---|---|---|
| Margem líquida | 20% | 10% |
| Giro do ativo | 1,0 | 1,0 |
| Multiplicador do patrimônio | 2,0 | 4,0 |
| ROE | 40% | 40% |
As duas apresentam exatamente o mesmo ROE.
Mas será que chegaram ao mesmo resultado da mesma maneira?
Não.
A Empresa A possui uma margem líquida maior e utiliza multiplicador do patrimônio menor.
A Empresa B, por outro lado, apresenta margem menor, mas possui um multiplicador do patrimônio significativamente maior.
Matematicamente:
Empresa A:
20% × 1 × 2 = 40%
Empresa B:
10% × 1 × 4 = 40%
Se olhássemos apenas para o ROE, enxergaríamos duas empresas aparentemente iguais nesse indicador.
O DuPont revela estruturas completamente diferentes.
A Empresa A produz proporcionalmente mais lucro sobre sua receita.
A Empresa B compensa a margem menor com uma estrutura que produz um multiplicador patrimonial maior.
Isso não permite, sozinho, concluir que uma companhia é “melhor” do que a outra. Mas fornece ao analista uma informação muito mais rica para continuar a investigação.
Um ROE alto por causa da alavancagem é ruim?
Também não podemos fazer essa generalização.
O endividamento faz parte da estrutura de financiamento das empresas e pode ser utilizado de maneira eficiente.
Quando o retorno obtido com os recursos captados é superior ao custo desses recursos, a alavancagem pode beneficiar o retorno dos acionistas.
O problema aparece quando analisamos um ROE elevado e concluímos automaticamente que existe grande eficiência operacional, sem perceber que parte relevante desse indicador decorre da estrutura financeira.
Além disso, maior utilização de capital de terceiros normalmente traz obrigações financeiras e pode aumentar determinados riscos.
Por isso, uma análise adequada não pergunta apenas:
“Qual é o ROE?”
Ela pergunta:
“Por que o ROE chegou a esse valor?”
O que pode aumentar o ROE de uma empresa?
O Modelo DuPont nos permite responder a essa pergunta de forma bastante organizada.
Como:
ROE = Margem Líquida × Giro do Ativo × Multiplicador do Patrimônio
o ROE pode aumentar, mantendo-se os demais fatores constantes, por três caminhos principais:
- aumento da margem líquida, com maior lucro em relação à receita;
- aumento do giro do ativo, com mais receita em relação aos ativos utilizados;
- aumento do multiplicador do patrimônio, associado à estrutura de financiamento e à alavancagem.
É por isso que duas empresas podem melhorar seu ROE por razões completamente diferentes.
Uma pode reduzir custos e elevar sua margem.
Outra pode utilizar melhor seus ativos e aumentar as vendas.
Outra pode alterar sua estrutura de capital.
Quer saber qual curso faz mais sentido para você?
Fale com nossa equipe pelo WhatsApp e tire suas dúvidas antes de fazer sua matrícula.
Quero saber maisO percentual final pode até ser semelhante, mas a história econômica por trás dele não é.
ROE negativo significa necessariamente uma empresa ruim?
Esse é outro cuidado necessário.
Quando o lucro líquido é negativo, o cálculo e principalmente a interpretação do ROE exigem cautela. O mesmo acontece quando a empresa possui patrimônio líquido negativo ou muito próximo de zero.
Imagine uma empresa com prejuízo e patrimônio líquido positivo.
Naturalmente, teremos um ROE negativo.
Agora imagine uma situação mais extrema em que tanto o lucro líquido quanto o patrimônio líquido sejam negativos. A divisão matemática entre dois números negativos produziria um resultado positivo.
Isso evidentemente não significa que a companhia apresentou uma rentabilidade saudável sobre os recursos dos acionistas.
Por isso, indicadores financeiros nunca devem ser interpretados mecanicamente.
Antes de comparar percentuais, precisamos entender as demonstrações financeiras que deram origem a eles.
ROE deve ser analisado sozinho?
Não.
Embora seja um indicador bastante útil, o ROE é apenas uma das ferramentas disponíveis na análise fundamentalista.
Dependendo do objetivo, o analista pode observar também indicadores de rentabilidade, endividamento, liquidez, eficiência operacional, geração de caixa e valuation.
O próprio Modelo DuPont demonstra por que isso é necessário.
Ao decompor o ROE, somos obrigados a olhar para informações provenientes de diferentes partes das demonstrações financeiras.
O lucro líquido e a receita estão relacionados à DRE.
O ativo e o patrimônio líquido são encontrados no Balanço Patrimonial.
Isso cria uma conexão muito interessante entre demonstrações contábeis e análise financeira.
Para quem estuda para a CFG, entender essas relações costuma ser muito mais produtivo do que estudar cada indicador como se fosse um assunto independente.
Como estudar ROE e Modelo DuPont para a CFG?
Quando trabalho esse conteúdo com alunos, considero que existe uma sequência lógica bastante eficiente.
Primeiro, entenda:
ROE = Lucro Líquido / Patrimônio Líquido Médio
Depois, não tente decorar imediatamente toda a fórmula expandida do DuPont.
Pense nas três perguntas:
A empresa transforma bem receita em lucro?
→ Margem líquida.
A empresa utiliza bem seus ativos para gerar receita?
→ Giro do ativo.
Qual é a relação entre ativos e capital próprio?
→ Multiplicador do patrimônio.
Depois associe:
ROE = Margem × Giro × Multiplicador
A fórmula passa a representar uma lógica econômica, e não simplesmente três frações que precisam ser memorizadas.
Inclusive, se você esquecer a fórmula completa durante uma revisão, pode reconstruí-la:
Lucro / Receita × Receita / Ativo × Ativo / PL
Cancele Receita e Ativo:
Lucro / PL
Pronto. Voltamos ao ROE.
Essa forma de raciocinar é particularmente útil quando a questão muda os números ou apresenta informações que não serão utilizadas no cálculo.
Na visão da Capriata Cursos
Na Capriata Cursos, considero um erro ensinar ROE simplesmente como:
“quanto maior, melhor”.
Essa explicação é fácil de memorizar, mas esconde justamente a parte mais importante do indicador.
Um ROE elevado pode decorrer de uma excelente margem líquida, de grande eficiência na utilização dos ativos, de uma estrutura financeira mais alavancada ou de uma combinação desses fatores.
É por isso que o Modelo DuPont é tão útil.
Ele transforma uma medida de rentabilidade em uma ferramenta de diagnóstico.
Em vez de perguntar apenas quanto a empresa gera de retorno sobre seu patrimônio líquido, passamos a perguntar de onde esse retorno está vindo.
Essa diferença entre memorizar o indicador e compreender sua formação é exatamente a abordagem que utilizamos na preparação para a Certificação CFG.
Para quem pretende trabalhar profissionalmente com investimentos, entender demonstrações financeiras não significa apenas saber aplicar fórmulas. É necessário conseguir relacionar DRE, Balanço Patrimonial, rentabilidade, eficiência e estrutura de capital.
É essa visão integrada que buscamos desenvolver no Preparatório para a Certificação CFG da Capriata Cursos, especialmente nos conteúdos relacionados à análise financeira e fundamentalista.
Perguntas frequentes sobre ROE e Modelo DuPont
1. O que é ROE?
ROE significa Return on Equity ou Retorno sobre o Patrimônio Líquido. É um indicador que relaciona o lucro líquido da empresa ao patrimônio líquido utilizado para gerar esse resultado.
2. Como calcular o ROE?
A fórmula básica é ROE = Lucro Líquido / Patrimônio Líquido Médio × 100. Por exemplo, R$ 20 milhões de lucro sobre R$ 100 milhões de patrimônio líquido médio representam ROE de 20%.
3. Quanto maior o ROE, melhor?
Não necessariamente. Um ROE elevado pode decorrer de maior rentabilidade operacional, eficiência no uso dos ativos ou maior alavancagem. É necessário analisar a origem do resultado e compará-lo dentro de um contexto adequado.
4. O que é o Modelo DuPont?
É uma metodologia que decompõe o ROE para identificar os fatores responsáveis pelo retorno sobre o patrimônio líquido. Na versão clássica de três fatores, utiliza margem líquida, giro do ativo e multiplicador do patrimônio.
5. Qual é a fórmula do Modelo DuPont?
A fórmula é ROE = Margem Líquida × Giro do Ativo × Multiplicador do Patrimônio. De forma expandida: (Lucro Líquido/Receita) × (Receita/Ativo Médio) × (Ativo Médio/PL Médio).
6. O que é giro do ativo?
É a relação entre receita e ativo médio. O indicador ajuda a mostrar quanto de receita a companhia consegue gerar em relação aos ativos utilizados.
7. O que é o multiplicador do patrimônio?
É a relação entre ativo médio e patrimônio líquido médio. No Modelo DuPont, ajuda a mostrar o efeito da estrutura de financiamento e da alavancagem sobre o ROE.
8. Duas empresas com o mesmo ROE são igualmente eficientes?
Não necessariamente. Uma pode atingir determinado ROE graças a margens elevadas, enquanto outra pode chegar ao mesmo percentual com maior giro dos ativos ou maior multiplicador do patrimônio. O Modelo DuPont permite identificar essas diferenças.
Aviso de conteúdo
É proibida a reprodução, total ou parcial, do conteúdo desta página em qualquer meio, seja eletrônico, digital ou impresso, sem a devida autorização por escrito dos responsáveis.
Veja Também
ROE e Modelo DuPont: como analisar a rentabilidade de uma empresa
Greve no Banco do Brasil aumenta pressão por novas contratações

Grupamento, desdobramento, bonificação e JCP: entenda as diferenças
Tributação em fundos de investimento: entenda IR e come-cotas
Posts Recentes


Comentários
- Willian Capriata em Curso Banco do Brasil
- dionas.sm em Curso Banco do Brasil
- Wagner99 em Curso Banco do Brasil
- Cibelia em Curso Banco do Brasil
- brunorocha102 em Curso Banco do Brasil